FILE
ISO 14001:2026 · Umweltmanagementsysteme
Band 1a · Steuer
Das Steuer und die Lupe – Band 1a
Von der Vision der Eigentümerschaft zur Strenge des Auditors: ISO-Exzellenz in der Hotellerie"
Präsentation des Bandes
Band 1a widmet sich dem Aufbau und der Führung eines wirksamen Umweltmanagementsystems nach ISO 14001:2026. Im Mittelpunkt steht die Perspektive derjenigen, die Verantwortung für das System tragen: Unternehmensleitung, Eigentümerschaft, Umweltverantwortliche und alle Funktionen, die Umweltleistung in Entscheidungen und betriebliche Abläufe übersetzen müssen.
Der Band führt von der Analyse des organisatorischen Kontextes und der Erwartungen interessierter Parteien über Anwendungsbereich, Umweltpolitik und Verantwortlichkeiten bis zur systematischen Bewertung von Umweltaspekten, Risiken, Chancen und Compliance-Verpflichtungen. Darauf aufbauend werden Umweltziele, Maßnahmenplanung, Ressourcen, Kompetenz, Kommunikation, dokumentierte Information und operative Steuerung behandelt.
Besonderes Gewicht liegt auf der Frage, wie normative Anforderungen in ein tatsächlich funktionierendes Managementsystem übersetzt werden können. Die Norm wird deshalb nicht isoliert betrachtet. Praxisfälle, Entscheidungswege und typische Schwachstellen zeigen, wo ein formal korrektes System im betrieblichen Alltag an Wirksamkeit verlieren kann – und wie Führung, Planung und überprüfbare Verantwortlichkeiten dies verhindern.
Auch Themen wie Lebenswegperspektive, Notfallvorsorge, Überwachung und Messung, Managementbewertung, Nichtkonformitäten und fortlaufende Verbesserung werden als miteinander verbundene Bestandteile eines Systems behandelt, das nicht nur für ein Audit bestehen, sondern dauerhaft funktionieren soll.
Band 1a bildet damit die „Steuer“-Perspektive der Reihe: Er behandelt ISO 14001:2026 aus Sicht derjenigen, die Richtung geben, Entscheidungen treffen, Ressourcen bereitstellen und die Voraussetzungen dafür schaffen müssen, dass Umweltmanagement Teil der normalen Unternehmensführung wird.
Der ergänzende Band 1b – Die Lupe wechselt anschließend die Perspektive und betrachtet dasselbe System aus Sicht von Nachweis, interner Auditierung, Bewertung und Zertifizierung.
01 · Was im Buch enthalten ist
Inhalt
Die vollständige Struktur des gedruckten Bandes.
- Inhalt
- VORWORT.
- 1 - Das Hotel als adaptives ökologisches System...
- 2 - ISO 14001:2026: Die Neuerungen der Revision.
- 4 - Der Klimawandel als finanzielles Risiko und strategische Chance.
- 1.5 - CSRD, ESRS und EU-Taxonomie: der regulatorische Rahmen, der Investitionen verändert
- 1.6 - ESG und Disclosure: der Reputationswert der Transparenz.
- 1.7 - Net Zero und Dekarbonisierung: der strategische Weg des Hotels.
- 1.8 - Lieferkette und Scope 3: die Exposition, die die Eigentümerschaft nicht mehr ignorieren kann
- 1.9 - Der wirtschaftliche Wert der ISO-14001:2026-Zertifizierung.
- 1.10 - Greenwashing: das Risiko, ein Fassadensystem aufzubauen.
- 1.11 - Umwelt-Governance: von der Compliance zur Kultur.
- 1.12 - Die Zertifizierung als Reputationsschutz und Handelshebel 2026.
- 1.13 - Nachhaltigkeit als Wettbewerbspositionierungswahl
- 2.1 - Analyse des Umweltkontexts und der interessierten Parteien.
- 2.2 - Führung, Engagement und Umweltpolitik.
- 2.3 - Identifikation und Bewertung wesentlicher Umweltaspekte.
- 2.4 - Compliance-Verpflichtungen: Identifikation, Bewertung und Aufrechterhaltung
- 2.5 - Management von Umweltrisiken und -chancen.
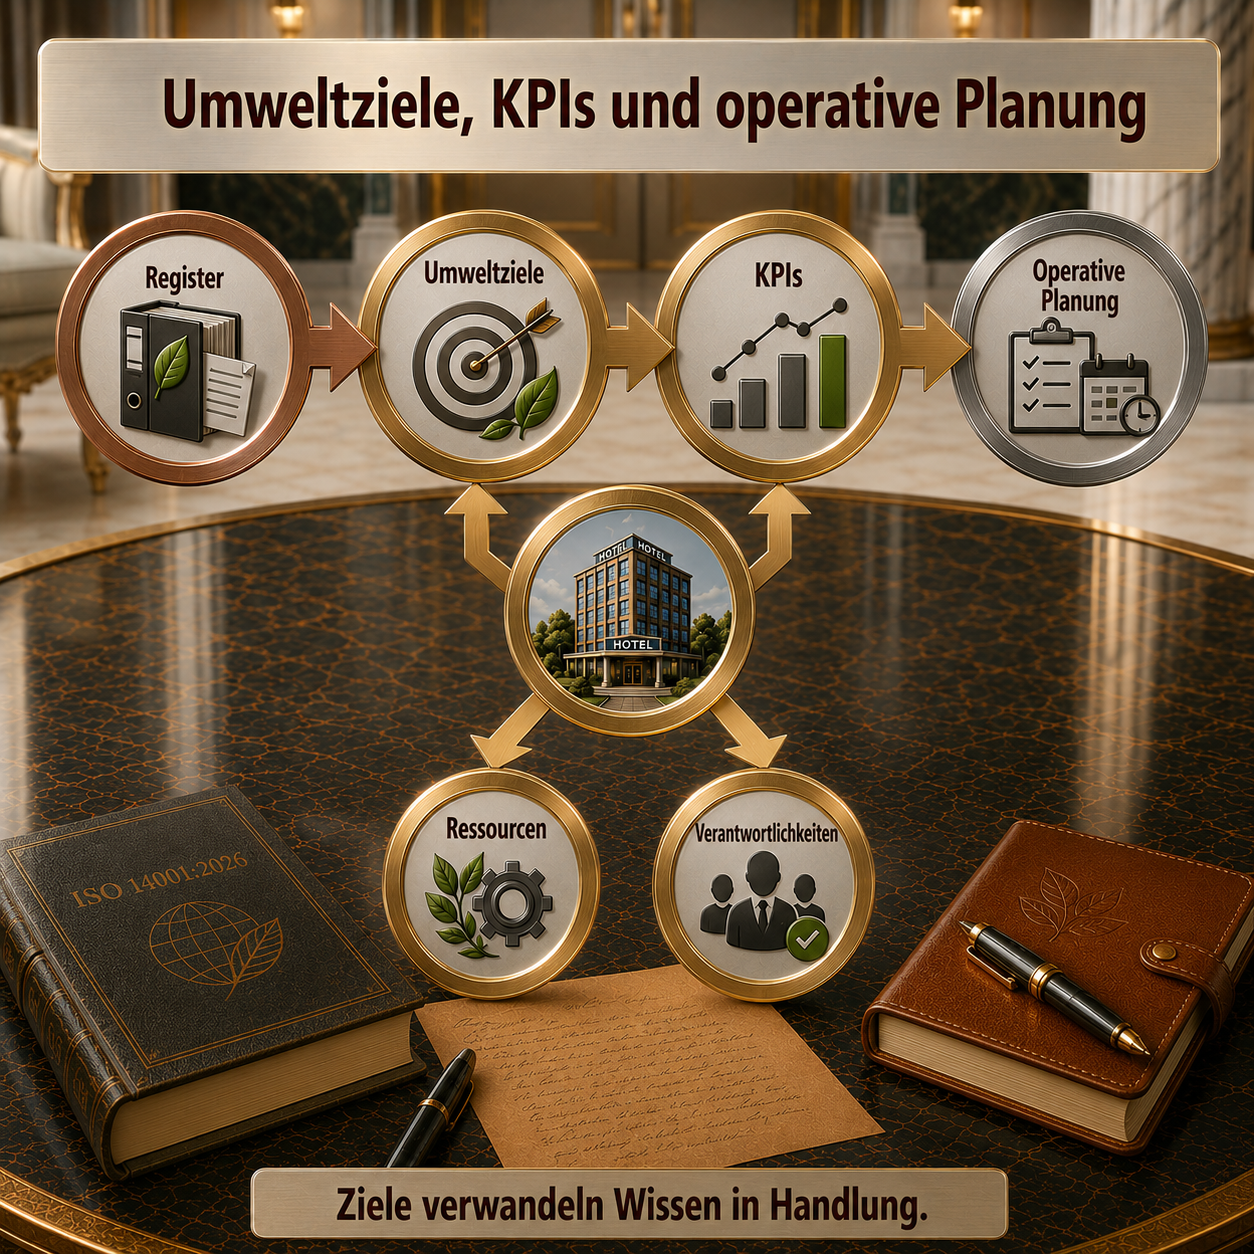
- 2.6 - Umweltziele, KPIs und operative Planung.
- 2.7 - Klimaresilienzplanung: Szenarien und Kontingenz.
- 2.8 - Energiemanagement und Dekarbonisierungspfad.
- 2.9 - Wassermanagement und operatives Water Stewardship.
- 2.10 - Abfallmanagement und Kreislaufwirtschaft im Hotel
- 2.11 - Nachhaltiger Einkauf und umweltbezogene Lieferkette.
- 2.12 - Emissionsmessung und Governance des Umweltdatums. 469
- NACHWORT.
- ANHANG 1.
- ANHANG 2.
- Quellen und Forschungsmethodik.
- GLOSSAR..
- Danksagung.
- Über den Autor.
- Kontakt.
- DIE SCHRIFTENREIHE.
- DIE ONLINE-PLATTFORM..
02 · Vor dem Kauf lesen
Leseproben
Ausgewählte Unterkapitel aus dem gedruckten Band als Leseprobe.
01 VORWORT iso 14001-2026-DACH Leseprobe öffnen
Eine Anmerkung an den Leser vor dem Einstieg in den Band.
Die Schriftenreihe „Das Steuer und die Lupe“ wird in thematisch gegliederten Bänden fortgeführt. Der vorliegende Band 1a behandelt ISO 14001:2026 aus der Perspektive der Eigentümerschaft und des operativen Managements.
Weitere Ausgaben oder Aktualisierungen richten sich nach fachlichem Bedarf und dem Stand der einschlägigen Normen. Aus dieser Darstellung ergibt sich weder ein fester Erscheinungsrhythmus noch eine Zusage zur Anzahl künftiger Bände.
Die Regel der Aktualisierungen.
Die Regel der Aktualisierungen zu erklären ist das Wichtigste an diesem Vorwort, denn es ist der Beweis, dass dieses Buch keine verlagskaufmännische Spekulation ist, die als Schriftenreihenkontinuität verkleidet ist.
Neue oder überarbeitete Ausgaben der Schriftenreihe entstehen, wenn eine fachlich relevante Normrevision oder eine wesentliche Änderung des regulatorischen Umfelds eine inhaltliche Neubearbeitung rechtfertigt. Dies ist eine redaktionelle Entscheidung des Autors und keine von ISO festgelegte Revisionsschwelle.
Die Entscheidung über eine Neubearbeitung wird anhand der offiziellen Normausgabe, ihrer Änderungsübersicht und der fachlichen Auswirkungen auf die Hotellerie dokumentiert.
Es gibt eine zweite, ergänzende Regel. Für dieselbe Norm erscheint nie mehr als eine Aktualisierung pro ISO-Revisionszyklus. Wenn die 14001:2026 ihrerseits revidiert wird — voraussichtlich in den frühen 2030er Jahren — erscheint die nächste Aktualisierung. Kein Zwischenband, keine „Ausgabe 2.1″, kein Vertiefungsband.
Die Veröffentlichungsfolge der Schriftenreihe ist nicht auf eine feste Anzahl von Bänden begrenzt. Neue Ausgaben und Ergänzungen werden nach dokumentiertem fachlichem Bedarf entwickelt; aus dem Revisionszyklus einzelner ISO-Normen lässt sich weder eine feste Gesamtzahl noch eine verbindliche Erscheinungsfolge ableiten.
Die redaktionelle Entscheidung über Aktualisierungen orientiert sich an veröffentlichten Normen, geltenden Rechtsvorschriften und deren Bedeutung für die Praxis der Hotellerie.
Warum dieses Buch existiert.
Nachdem dies zur Struktur der Reihe gesagt wurde: Das Buch, das der Leser in Händen hält, existiert, weil die ISO 14001 im April 2026 in einer revidierten Ausgabe erschienen ist.
Die Revision ist dokumentiert und verifizierbar. Der Prozess wurde vom Technical Committee ISO/TC 207/SC 1 — Umweltmanagementsysteme — im Revisionszyklus eröffnet, der zur Veröffentlichung der Committee Drafts geführt hat, die den stimmberechtigten Mitgliedern des TC vorgelegt, diskutiert, geändert und abgestimmt wurden. ISO 14001:2026 wurde am 15. April 2026 als vierte Ausgabe veröffentlicht und ersetzt ISO 14001:2015 einschließlich Amd 1:2024.
Die Übergangsfristen legen nicht ISO, sondern die Akkreditierungsstellen fest (international Global ACI, seit 1. Januar 2026 Nachfolger von IAF und ILAC): Zertifikate nach ISO 14001:2015 bleiben bis zum 30. April 2029 gültig, Zertifizierungen nach der Ausgabe 2015 sind nur noch bis Ende Oktober 2027 möglich.
Die wesentlichen Stationen der Normrevision sind anhand öffentlich zugänglicher ISO-Veröffentlichungen nachvollziehbar. Einzelne Abstimmungsunterlagen und interne Arbeitsdokumente sind jedoch nicht zwingend öffentlich zugänglich. Deshalb werden nur solche Daten und Dokumentangaben als überprüfte Tatsachen bezeichnet, für die eine konkrete öffentliche Primärquelle angegeben werden kann.
ISO 14001:2026 (4. Ausgabe, April 2026) ersetzt ISO 14001:2015 einschließlich Amd 1:2024. Laut ISO-Vorwort liegen die Hauptänderungen in der Übernahme aktueller ISO-Vorgaben für Managementsystemnormen und in der Klarstellung wichtiger Themen. Der Klimabezug wurde bereits durch Amd 1:2024 ausdrücklich aufgenommen. Quellen: ISO 14001:2026, Vorwort (https://www.iso.org/obp/ui/); ISO 14001:2015/Amd 1:2024 (https://www.iso.org/standard/88209.html).
Erstens: Der Klimawandel ist bei der Kontextanalyse zu berücksichtigen. Diese ausdrückliche Betrachtung wurde bereits mit ISO 14001:2015/Amd 1:2024 eingeführt und ist in die Ausgabe 2026 integriert. Für Hotels können daraus praktische Fragen der Klimaanpassung und betrieblichen Resilienz entstehen.
Zweitens: Ressourcenverbrauch und Kreislaufwirtschaft gewinnen als Themen der betrieblichen Umweltleistung an Bedeutung. Konkrete Abfallhierarchien und kreislauforientierte Prozessmodelle können aus geltendem Recht und den relevanten Umweltaspekten folgen; sie sind nicht pauschal als neue Einzelpflicht der ISO 14001:2026 zu bezeichnen.
Drittens: Die Lebenswegperspektive und der Einfluss auf ausgelagerte Prozesse sowie die Lieferkette bleiben wichtig. Eine vollständige Scope-3-Bilanzierung ist jedoch nicht automatisch für jede nach ISO 14001 zertifizierte Organisation vorgeschrieben; ihr Bedarf ist anhand von Kontext, wesentlichen Umweltaspekten, Compliance-Verpflichtungen und Zielen zu beurteilen.
Viertens: Nachhaltigkeitsberichterstattung und Umweltmanagement können einander unterstützen. CSRD, ESRS und EU-Taxonomie sind eigenständige Rechtsrahmen mit jeweils gesondertem Anwendungsbereich. Zu berücksichtigen sind die Omnibus-I-Richtlinie (EU) 2026/470 (in Kraft seit 18. März 2026) und die am 3. Juli 2026 von der Kommission angenommenen überarbeiteten ESRS. Für die Schweiz ist die nationale Rechtslage getrennt zu prüfen; eine allgemeine CSRD-Pflicht für Schweizer Hotels besteht nicht.
Fünftens: Verlässliche Umweltdaten sind für die Überwachung, Bewertung und Kommunikation der Umweltleistung entscheidend. Dokumentierte Informationen müssen nach den jeweils anwendbaren Anforderungen gelenkt werden. Eine darüber hinausgehende digitale Daten-Governance ist eine sinnvolle organisatorische Umsetzung, aber nicht als neu eingeführte, allgemein verbindliche ISO-Einzelpflicht darzustellen.
Diese fünf Themen sind für die praktische Weiterentwicklung eines Umweltmanagementsystems relevant. Dabei ist zwischen Normanforderungen, gesetzlichen Verpflichtungen und freiwilligen Managementinstrumenten konsequent zu unterscheiden.
Eine verlegerische Entscheidung: zwei Bände, ein Weg.
Wer dieses Buch in Händen hält, hält den ersten der zwei Bände dieser Aktualisierung.
Der Umfang des Inhalts — fünfundzwanzig Unterkapitel mit ihrer vollständigen internen Struktur, den praktischen Anwendungen, den ergänzenden Online-Materialien — hat eine Teilung notwendig gemacht, die keine technische Konzession war, sondern eine Wahl thematischer Kohärenz. Die vier Perspektiven dieser Aktualisierung folgen einem logischen Weg, der einen natürlichen Gelenkpunkt hat: die Linie zwischen dem Aufbau des Systems und seiner Verifikation.
Band 1a — dieser — deckt die ersten zwei Perspektiven ab. Die Perspektive der Eigentümerschaft, die verstehen muss, was sich ändert, warum es sich lohnt, in die Transition zu investieren, und wie das Umweltsystem in Wettbewerbspositionierung transformiert wird.
Und die Perspektive des operativen Managements, das das System konkret aufbauen muss: vom Kontext zu den wesentlichen Umweltaspekten, von der Politik zu den Zielen, von der Energie- und Wasser- und Abfallverwaltung bis zur Governance der Umweltdaten. Das System aufbauen und steuern — das ist die Materie von Band 1a.
Band 1b — der Zwillingsband — deckt die nachfolgenden Perspektiven ab. Die Perspektive des Internen Auditors, der die Systemwirksamkeit von innen verifiziert und jeden Audit in Lernen statt in Pflichterfüllung transformiert. Und die Perspektive des Externen Auditors und der Zertifizierung, die den Zyklus mit der externen Verifikation, dem Zertifizierungsprozess, der Integration mit anderen ISO-Systemen und der Marktpositionierung abschließt. Das System verifizieren und zertifizieren — das ist die Materie von Band 1b.
…
02 2.11 – Nachhaltiger Einkauf und umweltbezogene Lieferkette Leseprobe öffnen
Rechtlicher Geltungsbereich (DACH, Stand Oktober 2026): Lieferkettenbezogene Sorgfalts-, Berichts- und Produktpflichten dürfen nicht mit den Anforderungen aus ISO 14001 gleichgesetzt werden. In Deutschland ist das Lieferkettensorgfaltspflichtengesetz (LkSG) nur bei Erfüllung seiner gesetzlichen Voraussetzungen einschlägig; die europäische Richtlinie (EU) 2024/1760 ist einschließlich der Änderungen durch Richtlinie (EU) 2026/470 und der nationalen Umsetzung zu betrachten. Österreichische und schweizerische Betriebe unterliegen nicht allein wegen eines Einkaufsverhältnisses denselben deutschen Pflichten. Unabhängig davon können vertragliche Umweltanforderungen bestehen; diese sind gesondert als freiwillig übernommene oder vertragliche Verpflichtungen zu erfassen.
Leitfrage Das operative Management, das das Energie-, Wasser- und Abfallmanagement strukturiert hat, hat hauptsächlich innerhalb der physischen Grenzen der Struktur gearbeitet. Weiß es nun, wie es das System über diese Grenzen hinaus trägt — in die Versorgungslieferkette, die in vielen veröffentlichten Inventaren den größten Teil des Umweltimpacts einer Struktur ausmacht? Weiß es, ein Lieferanten-Engagement-Programm aufzubauen, das messbare Ergebnisse produziert statt eine relationale Übung ohne operative Effekte zu sein? Und weiß es, zwischen dem, was die Struktur in ihrer eigenen Versorgungskette effektiv beeinflussen kann, und dem, was sie nicht kontrollieren kann — zu unterscheiden und proportionierte Instrumente für den realen Einfluss einzusetzen?
Eröffnung
Es ist ein Mittwoch im Januar, zweites Jahr des zertifizierten Systems. Der F&B-Direktor des Hotel Ardena München — einem Fünf-Sterne-Stadthotel mit hundertundfünfzig Zimmern in der Münchner Innenstadt, mit einer Kundschaft aus Führungskräften der Konzernzentralen der Region — bereitet die jährliche Vertragsüberprüfung mit den Hauptlieferanten vor.
Auf dem Tisch liegt die Liste der neunzehn aktiven Lieferanten — davon fünf als kritisch im Lieferanten-Engagement-Programm klassifiziert, das zehn Monate zuvor gestartet worden war. Neben der Liste liegt der Jahres-Scope-3-Emissionsbericht der Nachhaltigkeitsbeauftragten: Die Lieferkettenemissionen der Gastronomie machen 36% der gesamten Scope-3-Emissionen der Struktur aus, die ausgelagerte Wäscherei 9%, die Reinigungs- und Housekeepingprodukte 7%.
Der F&B-Direktor betrachtet die Liste der fünf kritischen Lieferanten und die Umweltbewertungsfragebögen, die zehn Monate zuvor versendet worden waren. Drei haben mit strukturierten Daten geantwortet: eine traditionsreiche Münchner Biobäckerei, Lieferantin der Frühstücksabteilung, hat ihren Energieverbrauch pro Brotkilogramm und ihre CO2-Bilanz des Fuhrparks geliefert;
die Wäscherei in Garching hat die Energieverbrauchsdaten pro Kilogramm behandelter Wäsche und eine Erklärung über die Transition zu erneuerbarer Energie bis 2027 bereitgestellt; eine Molkereigenossenschaft aus dem Allgäu hat eine Schätzung der Emissionen ihrer Milchwirtschaftsbetriebe und Informationen zum Tierwohl-Programm geliefert.
Zwei haben nicht geantwortet: der Hauptfleischlieferant — ein traditioneller Metzger aus Rosenheim mit sieben Jahren Geschäftsbeziehung und einem Jahreseinkaufsvolumen von rund 92.000 EUR — und der Reinigungsmittellieferant, eine Münchner Filiale eines deutschen Konsumgüterkonzerns mit Milliarden-Umsatz.
Die Nachhaltigkeitsbeauftragte, die an der Überprüfungssitzung teilnimmt, empfiehlt, zwischen den beiden Nichtantwortenden zu unterscheiden. Der Fleischlieferant aus Rosenheim ist ein mittelgroßer Familienbetrieb, für den das Hotel Ardena München ein relevanter Kunde ist — geschätzte 11% seines Jahresumsatzes. Der Reinigungsmittelkonzern hat in Deutschland rund sechzehntausend gewerbliche Kunden; das Hotel ist ein unbedeutender Posten in seinem Kundenportfolio.
„Für den Fleischlieferanten aus Rosenheim können wir strukturiertes Engagement betreiben — wir sind relevante Kunden und die Beziehung ist gewachsen. Für den Reinigungsmittelkonzern ist unser Hebel die Produktwahl: Wenn der Konzern nicht antwortet, prüfen wir, ob Alternativen mit besserem ESG-Profil bei gleicher Wirksamkeit verfügbar sind. Das sind zwei Situationen, die verschiedene Instrumente erfordern.“ Diese Unterscheidung, die die Nachhaltigkeitsbeauftragte in dieser Sitzung einführt, ist das operative Grundprinzip des Unterkapitels.
Das Problem
Das Scope-3- und Lieferketten-Management ist die Systemdimension, in der das operative Management die stärksten Widerstände begegnet — sowohl intern als auch extern. Intern erfordert die Einbeziehung der Einkaufsfunktion und der F&B-Funktion in die Umweltdimension ihrer Arbeit einen kulturellen Wandel, der über die Systemverfahren hinausgeht. Extern erzeugen Lieferanten, die kein Interesse oder keine Kapazität zur Teilnahme am Engagement-Programm haben, Frustration, die das gesamte Programm als nutzlos erscheinen lässt.
Das erste Hindernis ist die Verwechslung zwischen Einfluss und Kontrolle. Die Hotelstruktur kontrolliert nicht die Emissionen ihrer Lieferanten — sie kann sie nur durch ihre eigenen Einkaufsentscheidungen und durch das Engagement-Programm beeinflussen. Die Verwechslung produziert unrealistische Erwartungen: Management, das erwartet, mit einem Fragebogen Lieferanten zu „dekarbonisieren“, und das sich entmutigt, wenn Lieferanten nicht antworten oder mit unstrukturierten Daten antworten.
Die Erwartungsenttäuschung führt häufig zur Aufgabe oder formellen Reduktion des Programms.
Das zweite Hindernis ist die falsche Priorisierung. Ohne systematische Analyse des Emissionsgewichts der Lieferkette neigt das Engagement-Programm dazu, die zugänglichsten Lieferanten einzubeziehen — die lokalen, kleineren, mit denen die Beziehung bereits freundschaftlich ist — statt jener mit dem größten Umweltimpact. Das Ergebnis ist ein Programm mit viel Beziehungsarbeit und wenig Wirkung auf die Gesamt-Scope-3-Emissionen.
Das dritte Hindernis ist die Überschätzung des Primärdatums. Engagement-Programme konzentrieren sich häufig auf die Erhebung von Primärdaten von Lieferanten — von jedem Lieferanten Energieverbrauchsdaten, Wasserdaten, Emissionsdaten anzufordern. Das Primärdatum hat signifikanten methodischen Wert, aber seine Erhebung ist aufwendig, erfordert Kapazitäten der Lieferanten, die viele nicht haben, und produziert Daten, die nicht immer vergleichbar sind.
Für mittelgroße Strukturen mit begrenzten Systemverwaltungskapazitäten ist die Priorität nicht, Primärdaten von allen kritischen Lieferanten zu erheben, sondern bessere Einkaufsentscheidungen auf der Basis ausreichend guter Informationen zu treffen — auch wenn diese Informationen aus sektorspezifischen Emissionsfaktoren statt Primärdaten des einzelnen Lieferanten stammen.
In Deutschland kann das Lieferkettensorgfaltspflichtengesetz (LkSG) für bestimmte große Geschäftskunden eines Hotels relevant sein. Nach § 1 LkSG erfasst es seit dem 1. Januar 2024 grundsätzlich Unternehmen mit in der Regel mindestens 1.000 Arbeitnehmern im Inland, sofern die weiteren gesetzlichen Voraussetzungen erfüllt sind; für die Zeit ab 2023 galt zunächst die Schwelle von 3.000 Arbeitnehmern. Eine Novelle, die unter anderem die Berichtspflicht streicht, ist nach aktuellem Stand (Oktober 2026) im Bundestag anhängig. Ob ein bestimmter Kunde tatsächlich erfasst ist, muss anhand der gesetzlichen Voraussetzungen geprüft werden. Das LkSG begründet keine allgemeine Pflicht jedes Hotels, sämtliche Umweltinformationen seiner Lieferkette nach ISO 14001 zu erheben. Anfragen erfasster Kunden sind von unmittelbar geltenden Pflichten des Hotels und von vertraglich übernommenen Verpflichtungen zu unterscheiden.
Geschäftskunden, die dem deutschen Lieferkettensorgfaltspflichtengesetz (LkSG) unterliegen, können im Rahmen ihrer risikobasierten Sorgfaltsprozesse Informationen von Hotel-Dienstleistern anfordern. Daraus entsteht jedoch weder für jedes Hotel eine unmittelbare LkSG-Pflicht noch eine allgemeine Pflicht zu einem bestimmten ESG-Fragebogen. Ob und welche Angaben verlangt werden, hängt von der gesetzlichen Betroffenheit des Kunden, den festgestellten Risiken und den vertraglichen Beziehungen ab. …
03 · Arbeitsmaterial
Downloads
Arbeitsdokumente sowie die im Buch angekündigten Abbildungen in hoher Auflösung, getrennt nach Kapitelabbildungen und Konzeptkarten.
Arbeitsdokumente
DOCX
1.5: CSRD, ESRS und EU-Taxonomie
DOCX
1.6: ESG und Disclosure — der Reputationswert der Transparenz
DOCX
1.7: Net Zero und Dekarbonisierung
DOCX
1.8: Lieferkette und Scope 3
DOCX
1.9: Der wirtschaftliche Wert der ISO-14001:2026-Zertifizierung
DOCX
1.10: Greenwashing — das Risiko eines Fassadensystems
DOCX
1.11: Umwelt-Governance — von der Compliance zur Kultur
DOCX
1.12: Die Zertifizierung als Reputationsschutz und Handelshebel
DOCX
1. Klimaszenarien nach DACH-Region für das Gastgewerbe
DOCX
2.1: Analyse des Umweltkontexts und der interessierten Parteien
DOCX
2.2: Führung, Engagement und Umweltpolitik
DOCX
2.3: Identifikation und Bewertung wesentlicher Umweltaspekte
DOCX
2.4: Compliance-Verpflichtungen
DOCX
2.5: Management von Umweltrisiken und -chancen
DOCX
2.6: Umweltziele, KPIs und operative Planung
DOCX
2.7: Klimaresilienzplanung — Szenarien und Kontingenz
DOCX
2.8: Energiemanagement und Dekarbonisierungspfad
DOCX
2.9: Wassermanagement und operatives Water Stewardship
DOCX
2.10: Abfallmanagement und Kreislaufwirtschaft
DOCX
2.11: Nachhaltiger Einkauf und umweltbezogene Lieferkette
DOCX
2.12: Emissionsmessung und Governance des Umweltdatums
DOCX
DOKUMENT 1 — ÜBERSICHTSTABELLE DER NEUERUNGEN ABSCHNITT FÜR ABSCHNITT ISO 14001:2026 vs. ISO 14001:2015
Abbildungen in hoher Auflösung
Kleine Vorschau zur Orientierung. Der Download liefert die hochauflösende Originaldatei.
Kapitelabbildungen
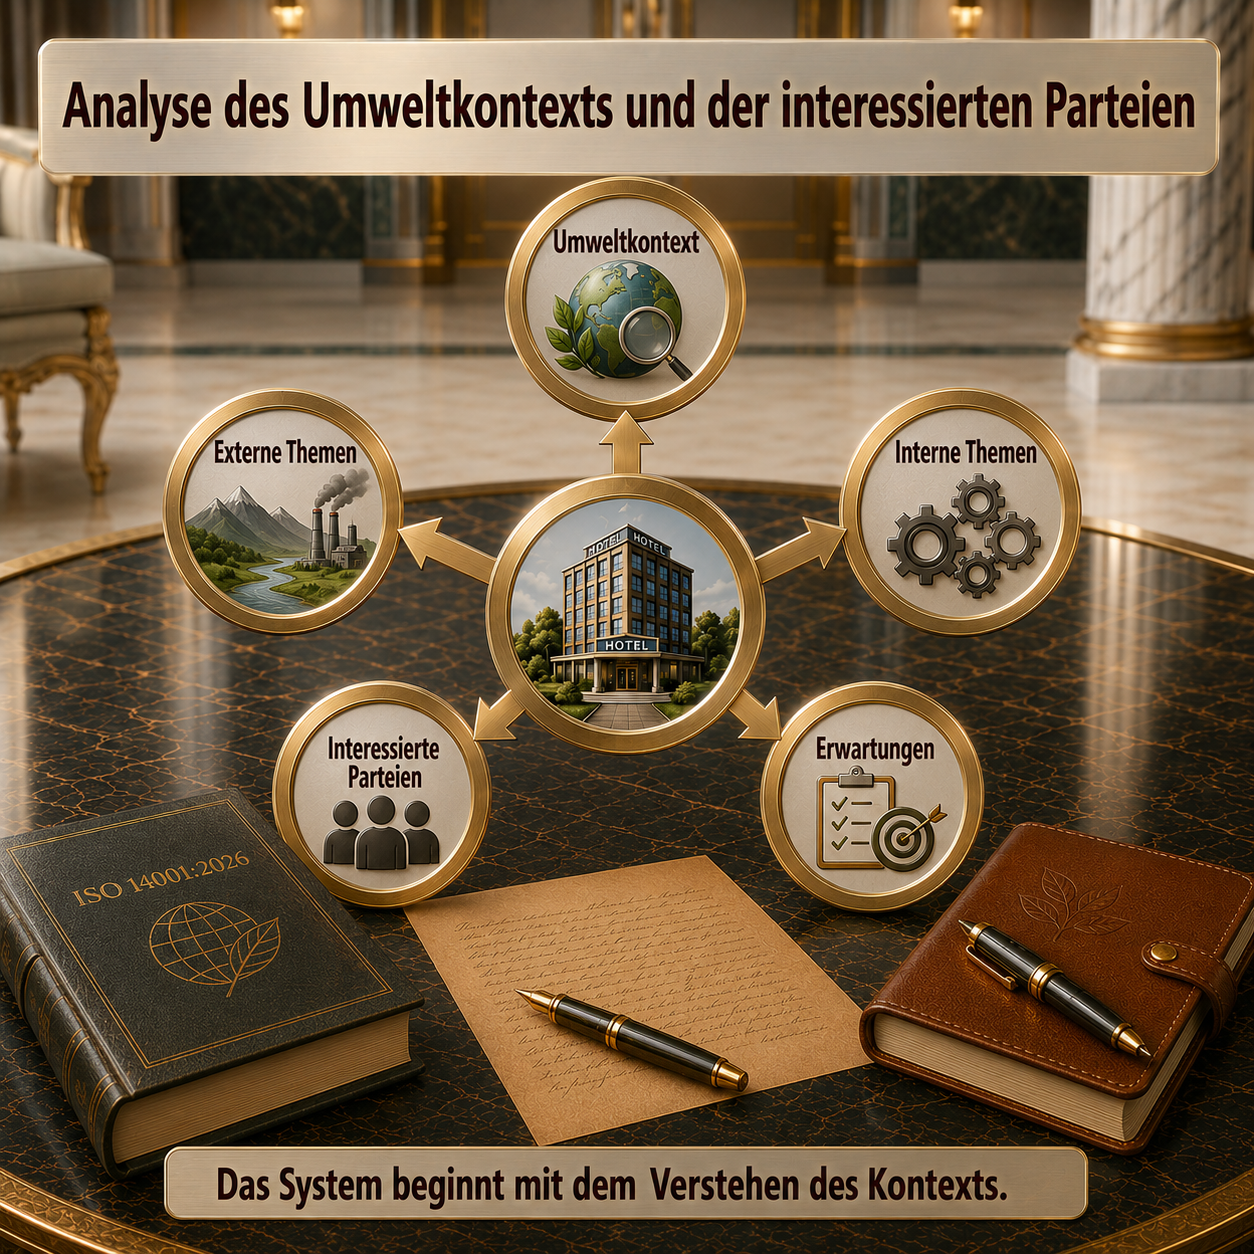
2.1: Analyse des Umweltkontexts und der interessierten Parteien
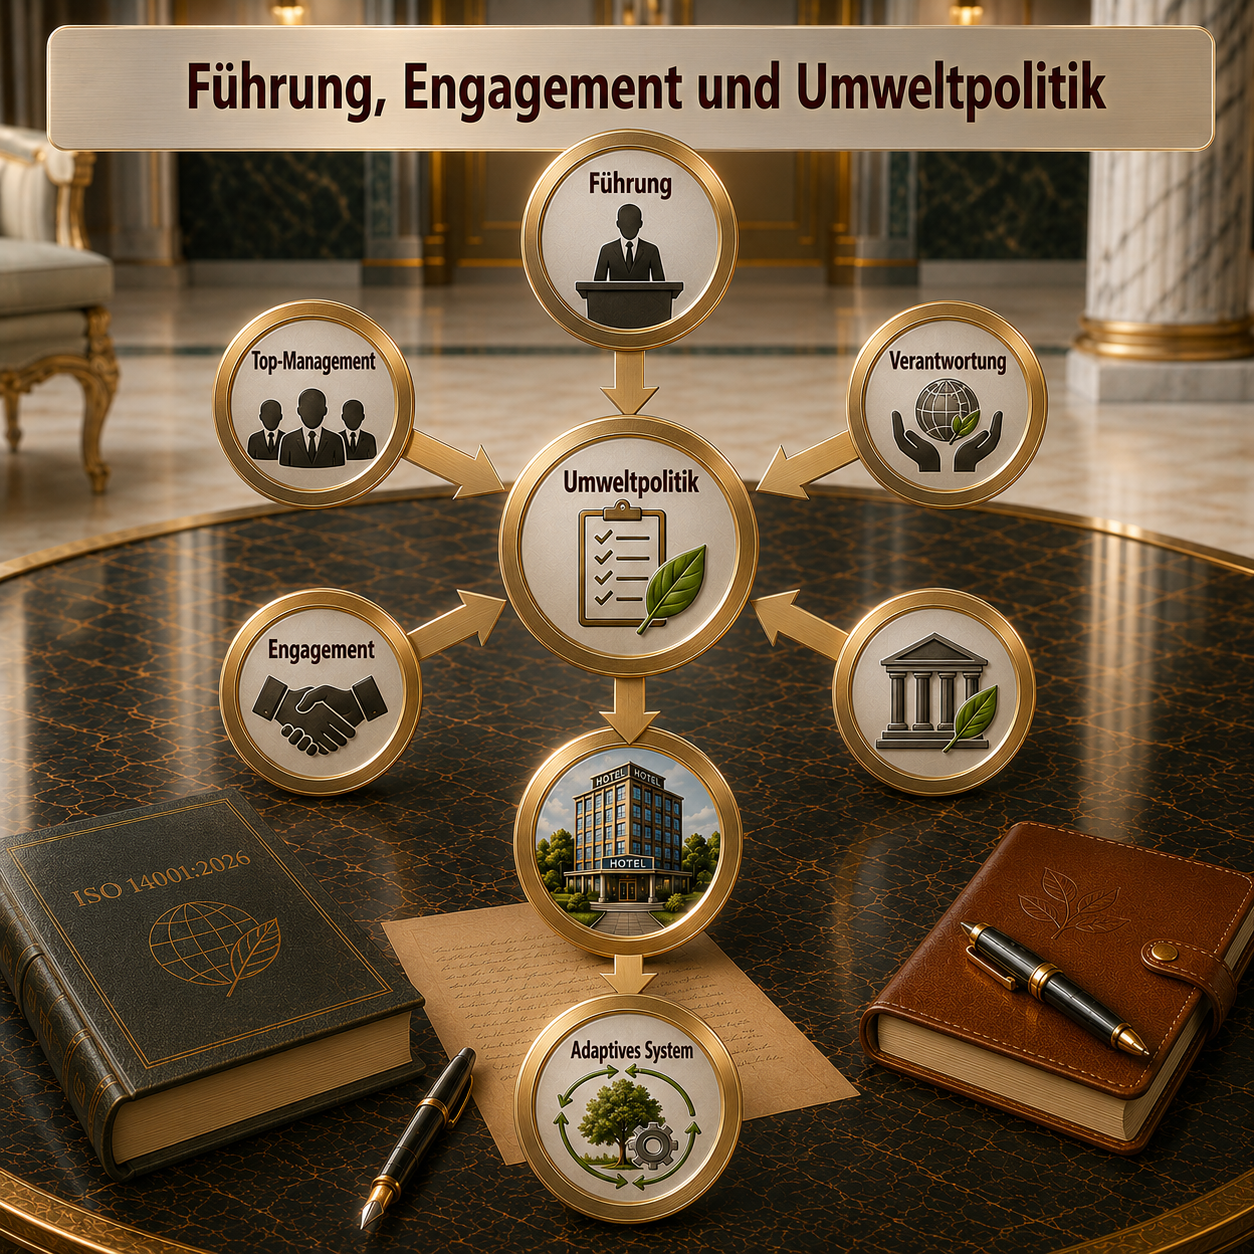
2.2: Führung, Engagement und Umweltpolitik
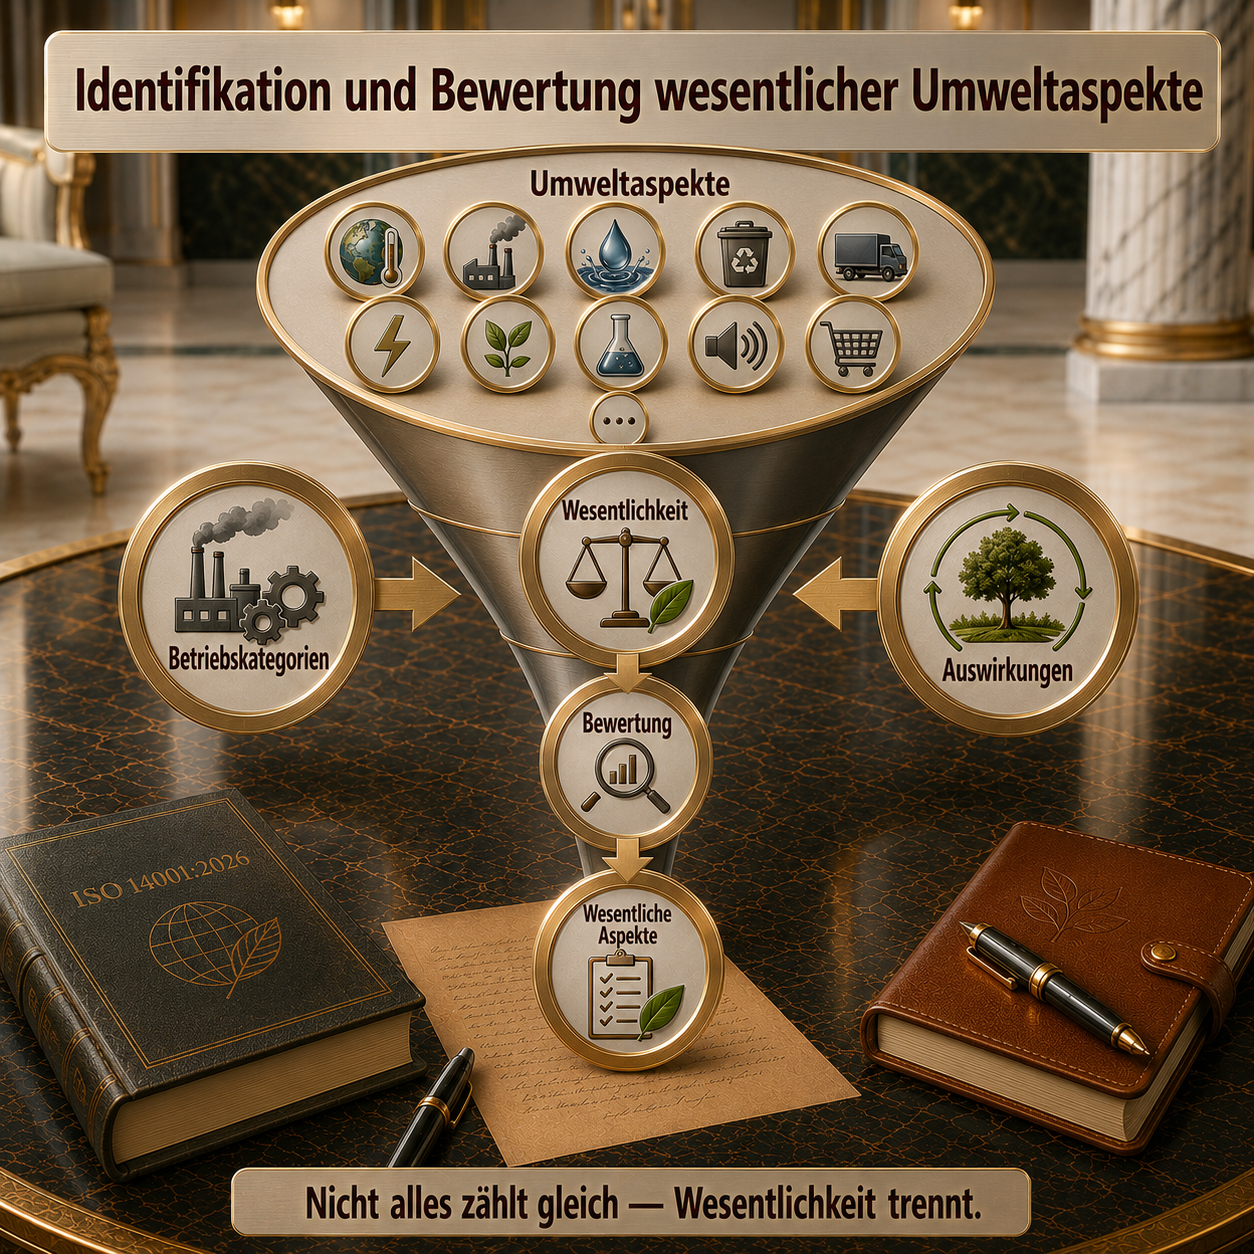
2.3: Identifikation und Bewertung wesentlicher Umweltaspekte
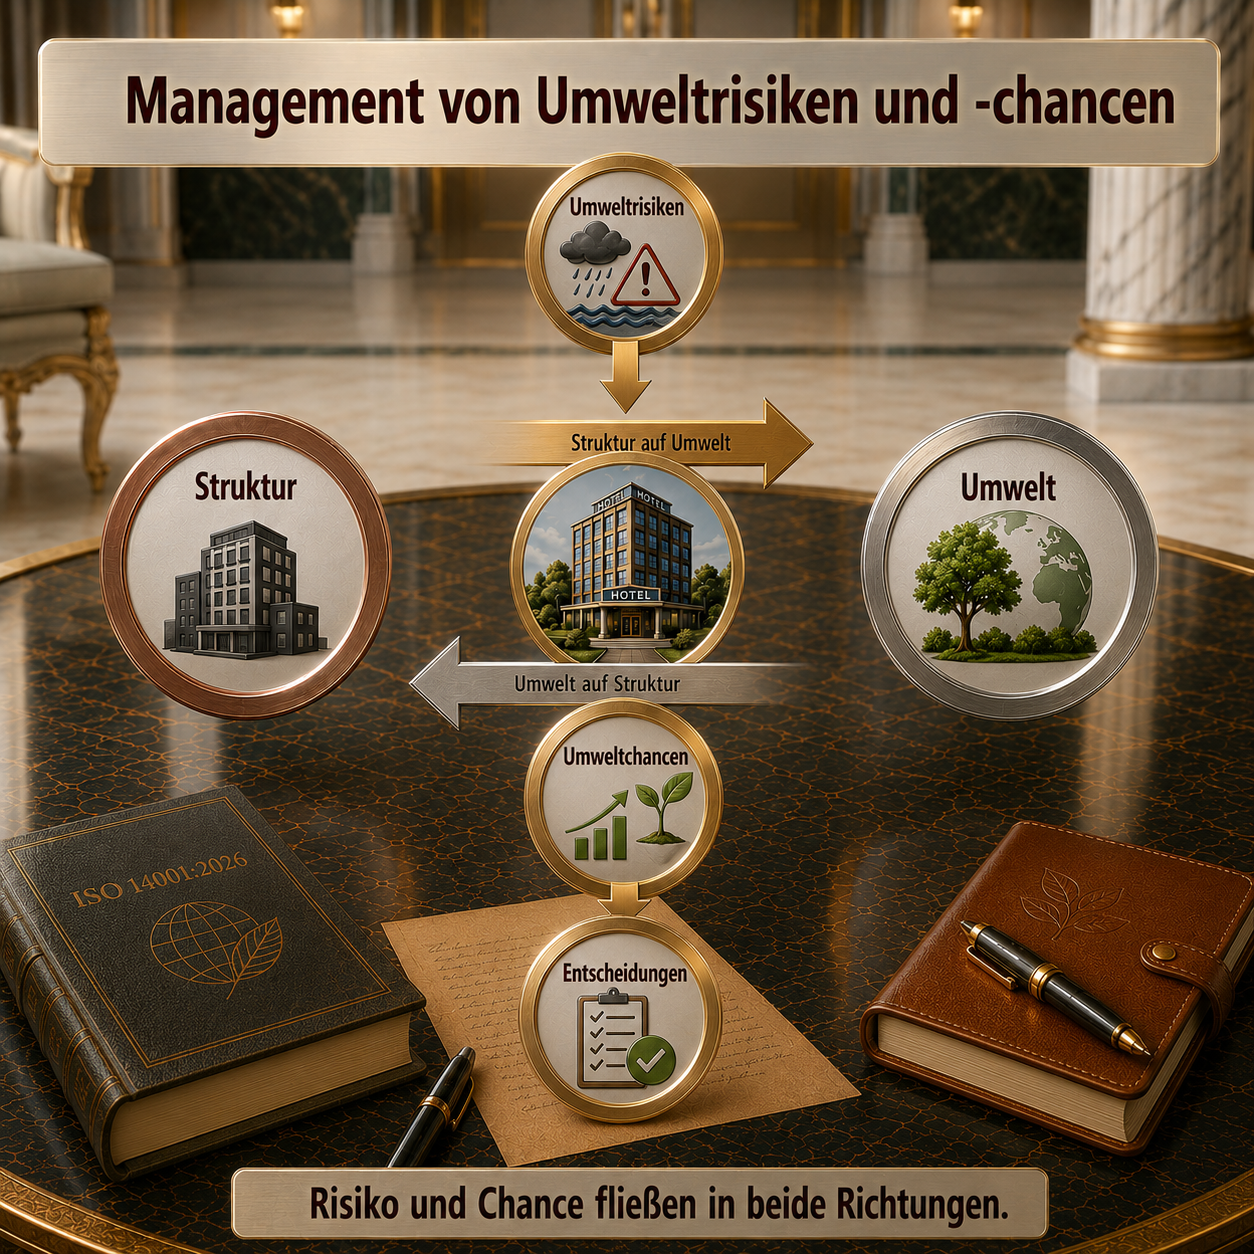
2.5: Management von Umweltrisiken und -chancen